Giao diện
1. Mở đầu: Đi tìm giá trị điển hình của phân phối
Khi nghiên cứu một biến ngẫu nhiên
- Nếu chơi một trò chơi may rủi lặp đi lặp lại hàng trăm lần, trung bình mỗi ván ta sẽ thắng hay thua bao nhiêu tiền?
- Một sinh viên thi trắc nghiệm ngẫu nhiên thì điểm số trung bình nhận được là bao nhiêu?
- Các kết quả thực tế sẽ dao động quanh giá trị trung tâm đó trong biên độ rộng hay hẹp?
Hai đại lượng thống kê nền tảng để trả lời hai câu hỏi trên lần lượt là toán học (đo lường tâm phân phối) và / độ lệch chuẩn (đo lường độ phân tán).
2. Kỳ vọng toán học
Định nghĩa hình thức
Định nghĩa: Kỳ vọng toán học (Expected Value)
Cho
là một hằng số duy nhất gắn liền với phân phối xác suất. Nó phản ánh giá trị trung bình dài hạn (long-run average) mà ta kỳ vọng quan sát được nếu thí nghiệm ngẫu nhiên được lặp lại vô hạn lần trong các điều kiện độc lập giống hệt nhau.
Trực giác vật lý: "Điểm cân bằng" (Balancing Point)
Nếu ta tưởng tượng biểu đồ xác suất lý thuyết (Probability Histogram) là một tấm bản kim loại mỏng đồng chất, trong đó diện tích mỗi cột tương ứng với khối lượng vật lý:
-
chính là trọng tâm (Center of Mass) của tấm kim loại đó. - Nếu đặt một điểm tựa hình tam giác tại vị trí
, tấm biểu đồ sẽ nằm cân bằng hoàn hảo mà không bị nghiêng lệch về bất kỳ phía nào.
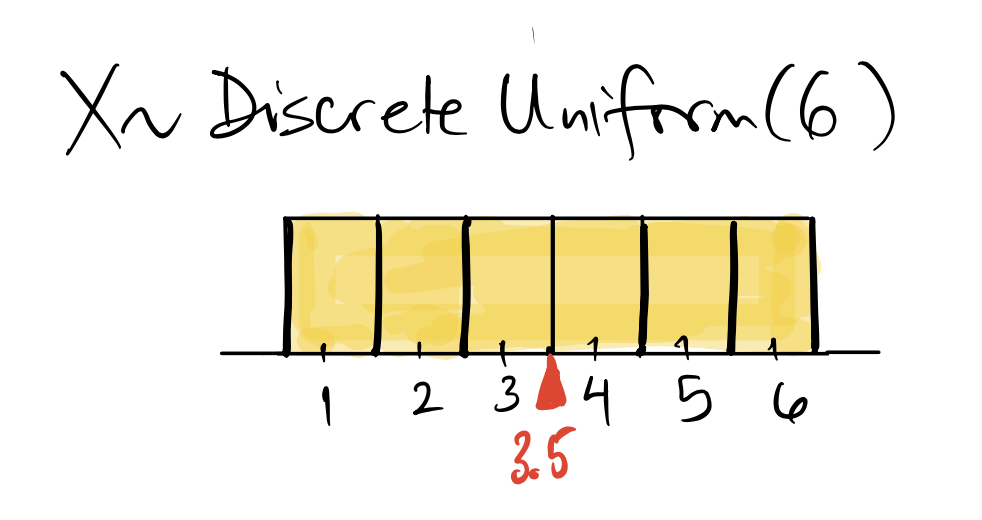
Hình 13.1: Điểm tựa màu đỏ tại $E(X) = 3{,}5$ giữ cân bằng hoàn hảo cho biểu đồ xác suất của xúc xắc cân bằng.
Ví dụ 1: Gieo xúc xắc 6 mặt cân bằng
Gọi
Tổng quát cho biến ngẫu nhiên đều rời rạc trên
Ví dụ 2: Con xúc xắc lệch và bài học sư phạm then chốt
Xét một con xúc xắc bị chế tạo lệch: Xác suất xuất hiện mặt 4 và 6 gấp đôi các mặt lẻ (
Bảng phân phối xác suất:
| Mặt | 1 | 2 | 3 | 4 | 5 | 6 |
|---|---|---|---|---|---|---|
Tính kỳ vọng của con xúc xắc lệch:
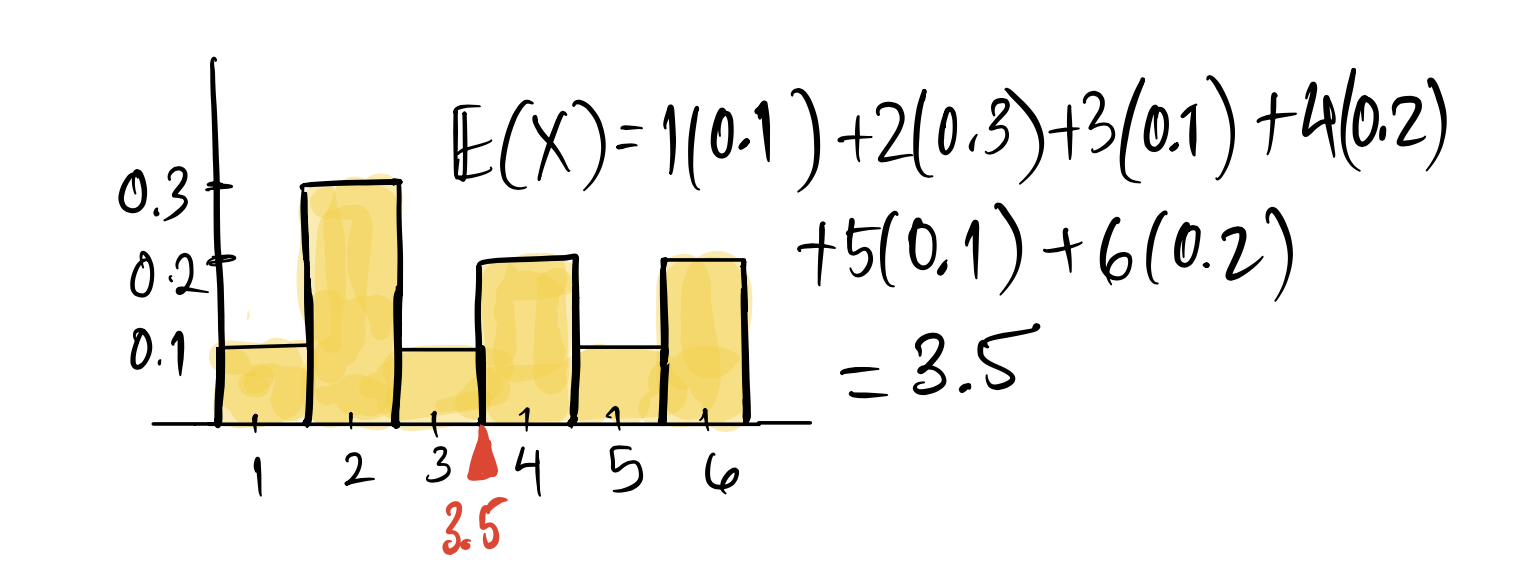
Hình 13.2: Dù phân phối có hình dạng hoàn toàn khác biệt, điểm cân bằng của con xúc xắc lệch vẫn là $E(X) = 3{,}5$.
::: important Bài học thống kê cốt lõi Hai biến ngẫu nhiên có hình dạng phân phối hoàn toàn khác biệt vẫn có thể có cùng giá trị
Ví dụ 3: Biến ngẫu nhiên Bernoulli
Với
Kỳ vọng của một biến chỉ báo Bernoulli chính là xác suất thành công của biến cố đó!
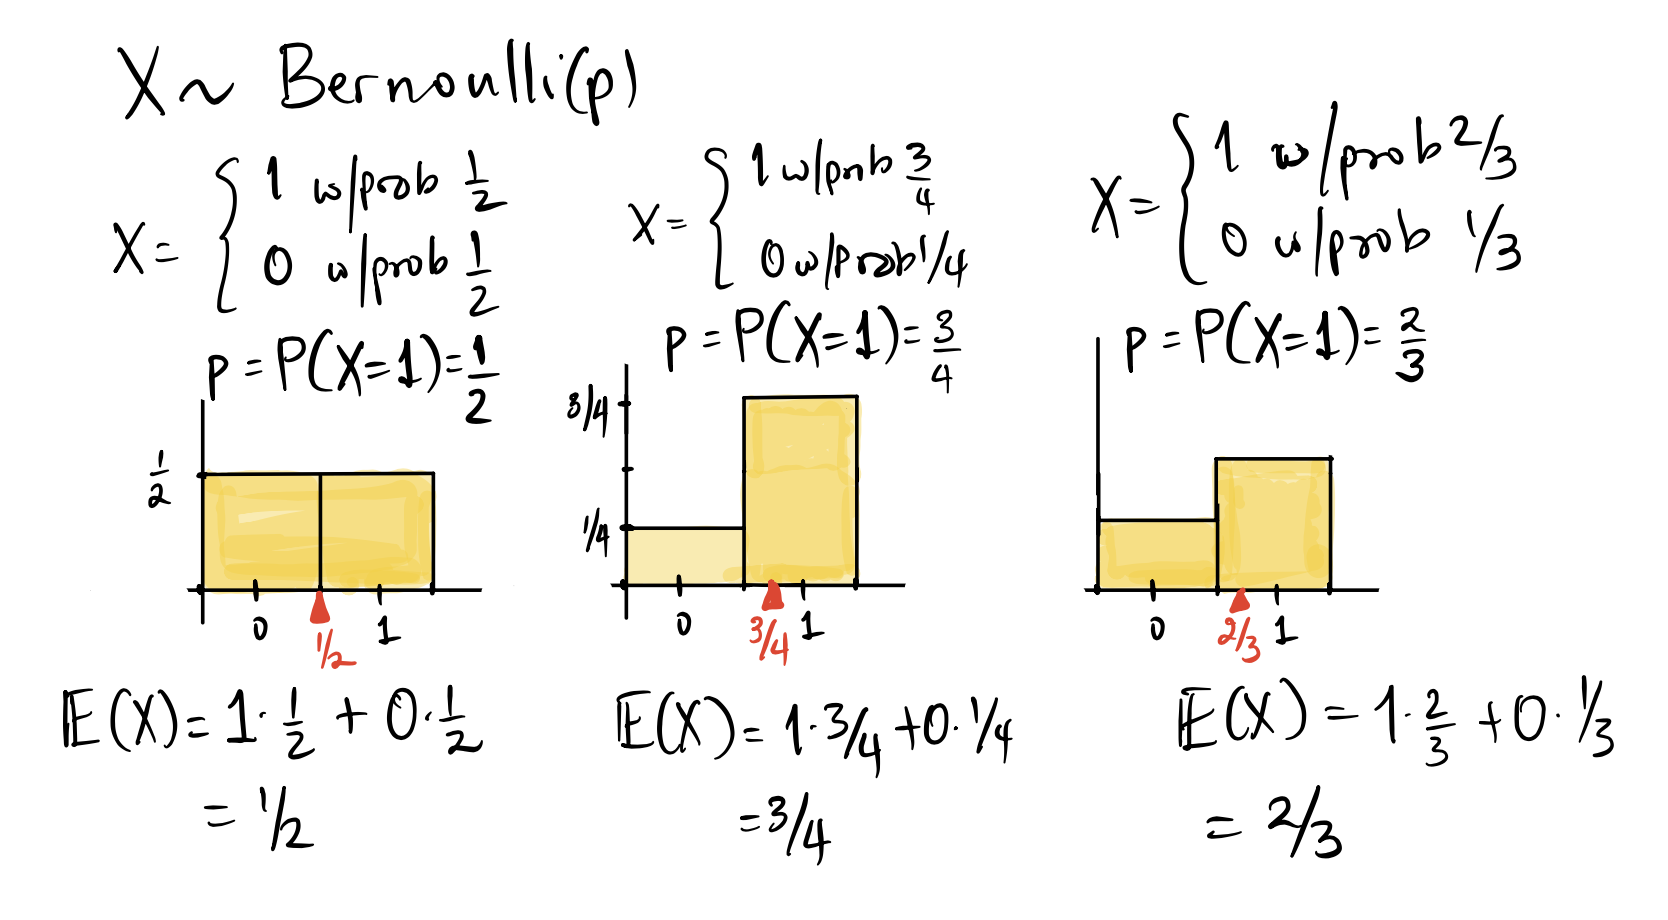
Hình 13.3: Điểm cân bằng của biến Bernoulli luôn nằm đúng tại vị trí $x = p$.
3. Các tính chất đại số của kỳ vọng
Toán tử
1. Kỳ vọng của hằng số
Với hằng số thực
2. Nhân với hằng số
Với hằng số thực
3. Tính cộng tính của kỳ vọng (Additivity)
Với hai biến ngẫu nhiên
Tính chất đặc biệt: Không cần điều kiện độc lập
Đẳng thức
4. Tính tuyến tính tổng quát (Linearity of Expectation)
Kết hợp hai tính chất trên, với các hằng số
5. Kỳ vọng của hàm số
Nếu
::: caution Cảnh báo nghiêm ngặt Tuyệt đối không áp dụng hàm
Minh họa tính
| Giá trị | ||||
|---|---|---|---|---|
| Tổng | - |
4. Kỳ vọng của các phân phối chuẩn mực
Nhờ tính tuyến tính của kỳ vọng, ta có thể suy ra kỳ vọng của các phân phối phức tạp mà không cần khai triển các chuỗi tổng tổ hợp đồ sộ:
1. Phân phối Nhị thức:
Một biến ngẫu nhiên nhị thức
Áp dụng tính cộng tính của :
Trực giác đời thường: Nếu tung 100 lần một đồng xu cân bằng (
2. Phân phối Siêu bội:
Dù việc rút thẻ là không hoàn lại (các lần rút phụ thuộc nhau), tính cộng tính của vẫn áp dụng hoàn hảo:
chỉ đơn giản bằng cỡ mẫu
3. Phân phối Poisson:
Bằng cách khai triển định nghĩa và chuỗi Maclaurin của hàm số mũ
Kỳ vọng của biến ngẫu nhiên Poisson bằng đúng tham số tốc độ
5. Phương sai
Định nghĩa: Phương sai (Variance)
Cho biến ngẫu nhiên
Độ lệch chuẩn (Standard Deviation)
Do mang đơn vị đo bình phương (ví dụ: Điểm số bình phương, đô-la bình phương), rất khó để trực tiếp so sánh với giá trị biến ngẫu nhiên. Vì vậy, ta lấy căn bậc hai số học của phương sai:
có cùng đơn vị đo với biến ngẫu nhiên . - Ý nghĩa:
đóng vai trò như một biên độ "sai số điển hình" (give-or-take) quanh . Một giá trị điển hình của sẽ rơi vào khoảng:
Công thức tính nhanh phương sai (Computational Shortcut Formula)
Thay vì tính hiệu
Công thức vàng: Phương sai bằng Kỳ vọng bình phương trừ Bình phương kỳ vọng
6. Các tính chất nền tảng của phương sai
1. Phương sai của hằng số bằng
Một hằng số không hề có sự biến thiên ngẫu nhiên:
2. Nhân với hằng số: Kéo giãn thang đo
Khi nhân biến ngẫu nhiên với hằng số
3. Cộng với hằng số: Tịnh tiến không làm thay đổi độ phân tán
Nếu cộng thêm một hằng số
4. Tính cộng tính của phương sai đối với biến độc lập
Nếu hai biến ngẫu nhiên
::: caution Chú ý dấu cộng trong
không có tính cộng tính:
:::
7. Phương sai của các phân phối chuẩn mực
1. Phân phối Bernoulli:
Vì
:
2. Phân phối Nhị thức:
Vì
:
3. Phân phối Poisson:
Một đặc trưng độc đáo của phân phối Poisson là bằng đúng :
Bảng tổng kết các đặc trưng số:
| Phân phối | Ký hiệu | | | |
|---|---|---|---|---|
| Đều rời rạc | ||||
| Bernoulli | ||||
| Nhị thức | ||||
| Siêu bội | ||||
| Poisson |
8. Tổng kết bài học
-
: Là trọng tâm cân bằng của phân phối, được tính bằng tổng có trọng số . - Tính tuyến tính:
luôn đúng với mọi biến ngẫu nhiên, không cần giả thiết độc lập. - Kỳ vọng của hàm
: . Không được biến đổi xác suất . -
: Đo lường bình phương độ lệch quanh , . - Tính chất :
. Với độc lập: . -
: Cùng đơn vị đo với , biểu thị khoảng dao động điển hình .
Tài liệu tham khảo
- UC Berkeley STAT 20: Expected Value and , Department of Statistics, UC Berkeley.
- Freedman, D., Pisani, R., & Purves, R. (2007): Statistics, 4th Edition, W. W. Norton & Company.
- Blitzstein, J. K., & Hwang, J. (2019): Introduction to Probability, 2nd Edition, Chapman & Hall/CRC Press.
Bài tập rèn luyện tư duy xác suất
Hướng dẫn thực hành
Các bài tập dưới đây giúp bạn rèn luyện kỹ năng tính toán , , biến đổi tuyến tính và phi tuyến của biến ngẫu nhiên, cũng như so sánh mô hình hộp rút thăm với các biến ngẫu nhiên rời rạc lý thuyết.
Bài tập 1: So sánh kỳ vọng giữa biến ngẫu nhiên và mô hình hộp rút thăm
Cho biến ngẫu nhiên
Xét một chiếc hộp chứa 12 tấm thẻ ghi các số sau:
(gồm 3 thẻ mang số 3, 4 thẻ mang số 4, và 5 thẻ mang số 5).
Rút ngẫu nhiên một tấm thẻ từ hộp
- Hãy tính
của biến ngẫu nhiên . - Hãy lập bảng phân phối xác suất và tính
của biến ngẫu nhiên . - So sánh
và . Giải thích vì sao dù hai biến ngẫu nhiên nhận cùng các giá trị , kỳ vọng của chúng lại khác nhau?
Lời giải chi tiết
Câu 1: Tính
Áp dụng định nghĩa :
Câu 2: Phân phối và kỳ vọng của biến ngẫu nhiên
- Xác suất rút được thẻ 3:
- Xác suất rút được thẻ 4:
- Xác suất rút được thẻ 5:
Áp dụng định nghĩa :
Câu 3: So sánh và nhận xét: Ta thấy:
Giải thích bản chất: Dù cả hai biến ngẫu nhiên đều nhận các giá trị
- Biến
dồn trọng số lớn hơn vào giá trị nhỏ ( ). - Biến
dồn trọng số lớn hơn vào giá trị lớn ( ). Trọng số xác suất lớn hơn ở các giá trị cao hơn đã kéo trọng tâm cân bằng của dịch chuyển sang bên phải nhiều hơn so với .
Bài tập 2: Kỳ vọng và phương sai của biến đổi tuyến tính trong thực tế
Một giảng viên đại học tổ chức buổi giải đáp thắc mắc trực tuyến (Office Hours) qua Zoom vào mỗi chiều thứ Năm. Qua nhiều tuần theo dõi, số lượng sinh viên môn Xác suất Thống kê tham gia buổi học, ký hiệu là biến ngẫu nhiên
Ngoài ra, luôn có đúng 1 sinh viên khóa trước cố định tham gia đều đặn mọi buổi để nhờ viết thư giới thiệu học bổng.
Gọi
- Hãy biểu diễn biến ngẫu nhiên
theo . - Tính
, và độ lệch chuẩn . - Giả sử thời gian giảng viên dành để giải đáp cho mỗi sinh viên trung bình là 15 phút. Gọi
là tổng thời gian giảng viên cần làm việc (tính bằng phút). Hãy tính và .
Lời giải chi tiết
Câu 1: Biểu diễn biến ngẫu nhiên
Câu 2: Tính các đặc trưng số của
- Áp dụng tính chất khi cộng hằng số:
- Áp dụng tính chất khi cộng hằng số (tịnh tiến không làm thay đổi độ biến thiên):
- của
:
Câu 3: Đặc trưng số của thời gian
- thời gian giải đáp:
- của thời gian giải đáp:
Bài tập 3: Kỳ vọng và phương sai của hàm phi tuyến của biến ngẫu nhiên
Cho biến ngẫu nhiên rời rạc
- Tính
, và độ lệch chuẩn . - Đặt
. Hãy xác định tập giá trị của , lập bảng phân phối xác suất của và tính , . - Đặt
(hàm lấy giá trị nhỏ nhất giữa và ). Hãy xác định các giá trị của tương ứng với từng giá trị của và tính .
Lời giải chi tiết
Câu 1: Đặc trưng số của biến ngẫu nhiên
- :
- bình phương:
- và độ lệch chuẩn:
Câu 2: Phân phối và đặc trưng số của
- Khi
. - Khi
. - Khi
. Tập giá trị khả dĩ của là . - Xác suất nhận giá trị 0:
. - Xác suất nhận giá trị 1:
.
Bảng phân phối xác suất của
| Giá trị | 0 | 1 |
|---|---|---|
Thực chất
Câu 3: Kỳ vọng của
- Nếu
: với xác suất . - Nếu
: với xác suất . - Nếu
: với xác suất .
Áp dụng công thức tính kỳ vọng của hàm